क्रेडिट नोट › सहायता › रचना
GST क्रेडिट नोट कथं रचनीयम्
क्रेडिट नोट पूर्वं दत्तम् इनवॉइस न्यूनीकरोति: प्रत्यागतं मालं, मूल्य-न्यूनता, विक्रयानन्तरं डिस्काउंट, अथवा अधिकं गृहीतः टैक्स। पुरातनम् इनवॉइस कदापि न सम्पादयतु; अन्तराय क्रेडिट नोट ददातु।
क्रमशः
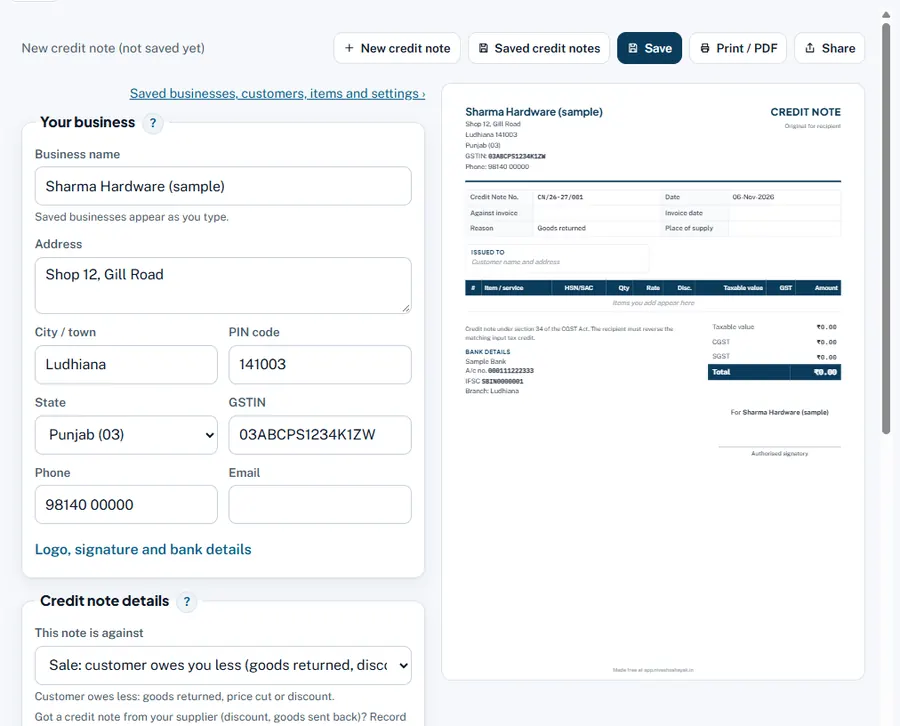
- एषा टिप्पणी कस्य विरुद्धम्: विक्रयः। भवतः ग्राहकाय नोट-कृते (सामान्यः प्रसङ्गः)। सप्लायराय, पश्यतु विक्रय-पक्षः अथवा क्रय-पक्षः।
- क्रेडिट नोट विवरणम्। नंबर, दिनाङ्कः, मूल इनवॉइस नंबर, मूल इनवॉइस दिनाङ्कः च।
- कारणम्। वस्तूनि प्रत्यागतानि, मूल्यं न्यूनीकृतम्, विक्रय-अनन्तरं डिस्काउंट, न्यूना अथवा क्षतिग्रस्ता सप्लाई, टैक्स अधिकं गृहीतम् अथवा अन्यत्। तत् नोट-मध्ये मुद्र्यते।
- कस्मै दत्तम्। मूल-इनवॉइस-स्य ग्राहकः।
- आइटम्: केवलम् अन्तरम्। इनवॉइस-रेट-मध्ये प्रत्यागता मात्रा, अथवा मूल्यान्तरं, समानेन HSN GST-दरेण च।
- सेव, प्रिंट, शेयर। App-मध्ये नोट ग्राहकस्य देयं न्यूनीकरोति; प्रत्यागतं मालं स्टॉक-मध्ये पुनः आगच्छति।
उदाहरणम्
इनवॉइस INV/26-27/045: भवतः राज्ये क्रेत्रे ₹500 + 18% दरेण 100 यूनिट्। 10 यूनिट् क्षतिग्रस्ताः प्रत्यागच्छन्ति। क्रेडिट नोट CN/26-27/006, कारणं वस्तूनि प्रत्यागतानि: 10 × ₹500 = ₹5,000, CGST ₹450 + SGST ₹450, योगः ₹5,900। ग्राहकः अधुना ₹5,900 न्यूनं दास्यति।
नियमाः तिथयः च
CGST Act इत्यस्य Section 34। फ़ाइनेंशियल वर्षस्य समाप्त्यनन्तरं 30 November पर्यन्तं (अथवा वार्षिक-रिटर्न-दिनाङ्कः, यदि पूर्वम्) GSTR-1 मध्ये क्रेडिट नोट घोषयतु। विक्रयानन्तरं डिस्काउंट-कृते 1 November 2026 तः पूर्व-समझौता इनवॉइस-अनुसारं लिङ्किंग च इतः परं न आवश्यके, किन्तु क्रेता तत्सम्बद्धम् इनपुट टैक्स क्रेडिट प्रतिवर्तयेत् (Finance Act 2026)।
सामान्याः त्रुटयः तासां समाधानं च
- सम्पूर्णम् इनवॉइस नोट-मध्ये। केवलं प्रत्यागतः न्यूनीकृतः वा भागः।
- नोट-मध्ये अशुद्धः GST-दरः। मूल-इनवॉइस-स्य दरं प्रयुङ्क्ताम्।
सम्बद्धा सहायता
क्रेडिट नोट विषये सर्वा सहायता · Nivesh Sahayak App कृते सहायता