ਕ੍ਰੈਡਿਟ ਨੋਟ › ਮਦਦ › ਬਣਾਉਣਾ
GST ਕ੍ਰੈਡਿਟ ਨੋਟ ਕਿਵੇਂ ਬਣਾਈਏ
ਕ੍ਰੈਡਿਟ ਨੋਟ ਪਹਿਲਾਂ ਜਾਰੀ ਕੀਤੇ ਇਨਵੌਇਸ ਨੂੰ ਘਟਾਉਂਦਾ ਹੈ: ਮਾਲ ਵਾਪਸੀ, ਰੇਟ ਘਟਾਉਣਾ, ਵਿਕਰੀ ਤੋਂ ਬਾਅਦ ਡਿਸਕਾਊਂਟ, ਜਾਂ ਵੱਧ ਲਾਇਆ ਟੈਕਸ। ਪੁਰਾਣਾ ਇਨਵੌਇਸ ਕਦੇ ਨਾ ਬਦਲੋ; ਫ਼ਰਕ ਲਈ ਕ੍ਰੈਡਿਟ ਨੋਟ ਜਾਰੀ ਕਰੋ।
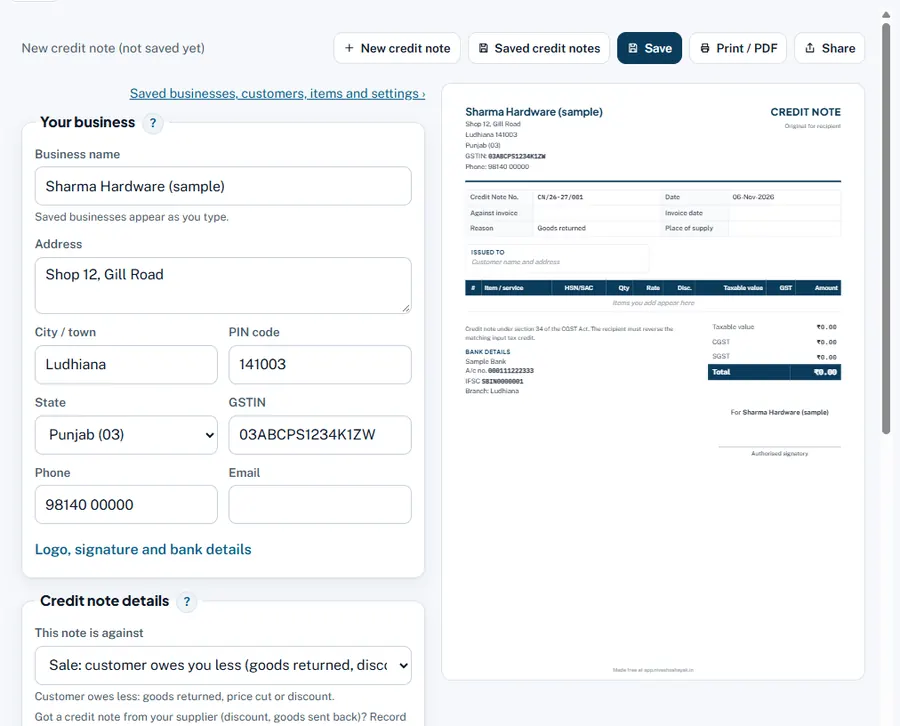
ਕਦਮ-ਦਰ-ਕਦਮ
- ਇਹ ਨੋਟ ਕਿਸ ਦੇ ਬਦਲੇ ਹੈ: ਵਿਕਰੀ। ਆਪਣੇ ਗਾਹਕ ਲਈ ਨੋਟ ਵਾਸਤੇ (ਆਮ ਕੇਸ)। ਸਪਲਾਇਰ ਲਈ, ਦੇਖੋ ਵਿਕਰੀ ਜਾਂ ਖਰੀਦ ਪਾਸਾ।
- ਕ੍ਰੈਡਿਟ ਨੋਟ ਦੀ ਡਿਟੇਲ। ਨੰਬਰ, ਤਾਰੀਖ਼, ਅਸਲ ਇਨਵੌਇਸ ਨੰਬਰ ਅਤੇ ਅਸਲ ਇਨਵੌਇਸ ਦੀ ਤਾਰੀਖ਼।
- ਕਾਰਨ। ਮਾਲ ਵਾਪਸ ਆਇਆ, ਰੇਟ ਘਟਾਇਆ, ਵਿਕਰੀ ਤੋਂ ਬਾਅਦ ਡਿਸਕਾਊਂਟ, ਘੱਟ ਜਾਂ ਖ਼ਰਾਬ ਮਾਲ ਆਇਆ, ਟੈਕਸ ਵੱਧ ਲੱਗਿਆ ਸੀ ਜਾਂ ਹੋਰ। ਇਹ ਨੋਟ ’ਤੇ ਛਪਦਾ ਹੈ।
- ਕਿਸ ਨੂੰ ਦਿੱਤਾ। ਅਸਲ ਇਨਵੌਇਸ ਵਾਲਾ ਗਾਹਕ।
- ਆਈਟਮਾਂ: ਸਿਰਫ਼ ਫ਼ਰਕ। ਵਾਪਸ ਆਈ ਮਾਤਰਾ ਇਨਵੌਇਸ ਰੇਟ ’ਤੇ, ਜਾਂ ਰੇਟ ਦਾ ਫ਼ਰਕ, ਉਸੇ HSN ਅਤੇ GST ਰੇਟ ਨਾਲ।
- ਸੇਵ, ਪ੍ਰਿੰਟ, ਸ਼ੇਅਰ। ਐਪ ਵਿੱਚ ਨੋਟ ਗਾਹਕ ਦਾ ਬਕਾਇਆ ਘਟਾਉਂਦਾ ਹੈ; ਵਾਪਸ ਆਇਆ ਮਾਲ ਸਟਾਕ ਵਿੱਚ ਆ ਜਾਂਦਾ ਹੈ।
ਪੂਰੀ ਮਿਸਾਲ
ਇਨਵੌਇਸ INV/26-27/045: ਤੁਹਾਡੇ ਸੂਬੇ ਦੇ ਖਰੀਦਦਾਰ ਨੂੰ ₹500 + 18% ਦੇ ਹਿਸਾਬ 100 ਯੂਨਿਟ। 10 ਯੂਨਿਟ ਖ਼ਰਾਬ ਹੋ ਕੇ ਵਾਪਸ ਆਉਂਦੇ ਹਨ। ਕ੍ਰੈਡਿਟ ਨੋਟ CN/26-27/006, ਕਾਰਨ ਮਾਲ ਵਾਪਸ ਆਇਆ: 10 × ₹500 = ₹5,000, CGST ₹450 + SGST ₹450, ਟੋਟਲ ₹5,900। ਹੁਣ ਗਾਹਕ ਦਾ ਬਕਾਇਆ ₹5,900 ਘੱਟ ਹੈ।
ਨਿਯਮ ਅਤੇ ਤਰੀਕਾਂ
CGST Act ਦਾ ਸੈਕਸ਼ਨ 34। ਕ੍ਰੈਡਿਟ ਨੋਟ ਫ਼ਾਈਨੈਂਸ਼ੀਅਲ ਸਾਲ ਖ਼ਤਮ ਹੋਣ ਤੋਂ ਬਾਅਦ 30 ਨਵੰਬਰ ਤੱਕ (ਜਾਂ ਸਾਲਾਨਾ ਰਿਟਰਨ ਦੀ ਤਾਰੀਖ਼ ਤੱਕ, ਜੇ ਪਹਿਲਾਂ ਹੋਵੇ) GSTR-1 ਵਿੱਚ ਦਿਖਾਓ। ਵਿਕਰੀ ਤੋਂ ਬਾਅਦ ਡਿਸਕਾਊਂਟ ਲਈ, 1 ਨਵੰਬਰ 2026 ਤੋਂ ਪਹਿਲਾਂ ਦੇ ਸਮਝੌਤੇ ਅਤੇ ਇਨਵੌਇਸ-ਵਾਰ ਜੋੜ ਦੀ ਲੋੜ ਨਹੀਂ, ਪਰ ਖਰੀਦਦਾਰ ਨੂੰ ਬਰਾਬਰ ਇਨਪੁੱਟ ਟੈਕਸ ਕ੍ਰੈਡਿਟ ਰਿਵਰਸ ਕਰਨਾ ਪੈਂਦਾ ਹੈ (Finance Act 2026)।
ਆਮ ਗਲਤੀਆਂ ਅਤੇ ਉਨ੍ਹਾਂ ਨੂੰ ਠੀਕ ਕਰਨ ਦਾ ਤਰੀਕਾ
- ਪੂਰਾ ਇਨਵੌਇਸ ਨੋਟ ’ਤੇ ਪਾ ਦੇਣਾ। ਸਿਰਫ਼ ਵਾਪਸ ਆਇਆ ਜਾਂ ਘਟਾਇਆ ਹਿੱਸਾ।
- ਨੋਟ ’ਤੇ ਗਲਤ GST ਰੇਟ। ਅਸਲ ਇਨਵੌਇਸ ਵਾਲਾ ਰੇਟ ਵਰਤੋ।